
买了 500 股,只卖出 300 股,算做 T 还是加仓?
同一只股票,买了 500 股,只卖出 300 股。复盘时可以把其中 300 股配成一趟 T,多买的 200 股记作加仓。
先算配得上的 300 股
假设原来有 1000 股,上午以 9.50 元买进 500 股,下午以 9.80 元从原来的持仓里卖出 300 股。买入费用是 5.05 元,卖出费用是 6.50 元。把买入费用按股数分摊,配对的 300 股就摊到 5.05 × 300 ÷ 500,也就是 3.03 元。
配对净收益(按股数分摊买入费用) =(9.80 − 9.50)× 300 − 3.03 − 6.50 = 80.47 元
剩下的 2.02 元买入费用记到多买的 200 股里。这是复盘时的分法,账户买入时还是扣了 5.05 元。
看现金实际少了多少
买 500 股连费用花了 4755.05 元,卖 300 股扣费后收回 2933.50 元,两笔相抵,现金少了 1821.55 元。
净现金流 = 2933.50 − 4755.05 = −1821.55 元
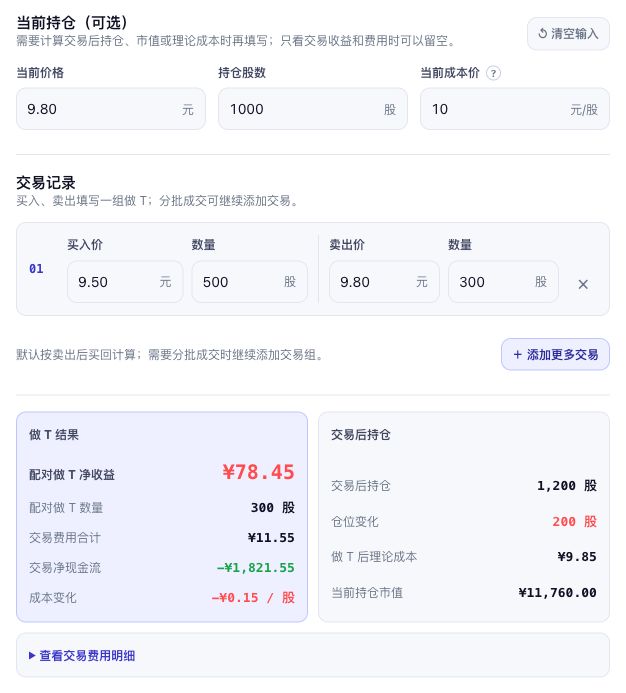
也可以从多买的 200 股倒推。这 200 股花了 1900 元,加上分摊的 2.02 元买入费用,再减去做 T 赚的 80.47 元,正好是 1821.55 元。
收盘持仓要单独记
这次做完,持仓从 1000 股变成 1200 股。复盘时,把最终股数和前面算出的配对收益、净现金流分开记。
如果卖出的比买回的多,就按买回的股数配对,多卖的部分记作减仓。如果现金也增加了,里面还包括卖掉原持仓收回的钱。